


Приветствую вас, коллеги!
Короткая статья про изменение, которое прошло почти незаметно, а касается каждой компании с сотрудниками.
С 1 сентября 2026 года уведомления об исчисленных НДФЛ и страховых взносах можно подавать заранее - одним документом сразу на несколько месяцев вперед, до конца текущего года.
Основание - Федеральный закон от 28.11.2025 № 425-ФЗ, изменения в пункт 9 статьи 58 Налогового кодекса.
Звучит как облегчение. Разберемся, для кого оно действительно облегчение, а для кого - наоборот))
Сразу оговорюсь
Как обычно в темах на стыке: я айтишник, а не бухгалтер.
Разбираю механику и то, что из нее следует для настройки программы. Решение по вашей ситуации принимайте вместе со своим бухгалтером - у него перед глазами ваши цифры, а у меня нет.
Как было и как осталось
Напомню текущий порядок, потому что новшество его не отменяет.
Уведомления по НДФЛ подаются дважды в месяц:
- до 25-го числа - по налогу, удержанному с 1 по 22 число текущего месяца;
- до 3-го числа следующего месяца - по удержанному с 23-го по последнее число.
В декабре второй срок сдвигается: уведомление за период с 23 по 31 декабря подается не 3 января, а до последнего рабочего дня года. Не добавляется третье, а переезжает второе.
Уплата тоже в два этапа:
- до 28-го числа - по первому уведомлению;
- до 5-го числа следующего месяца - по второму.
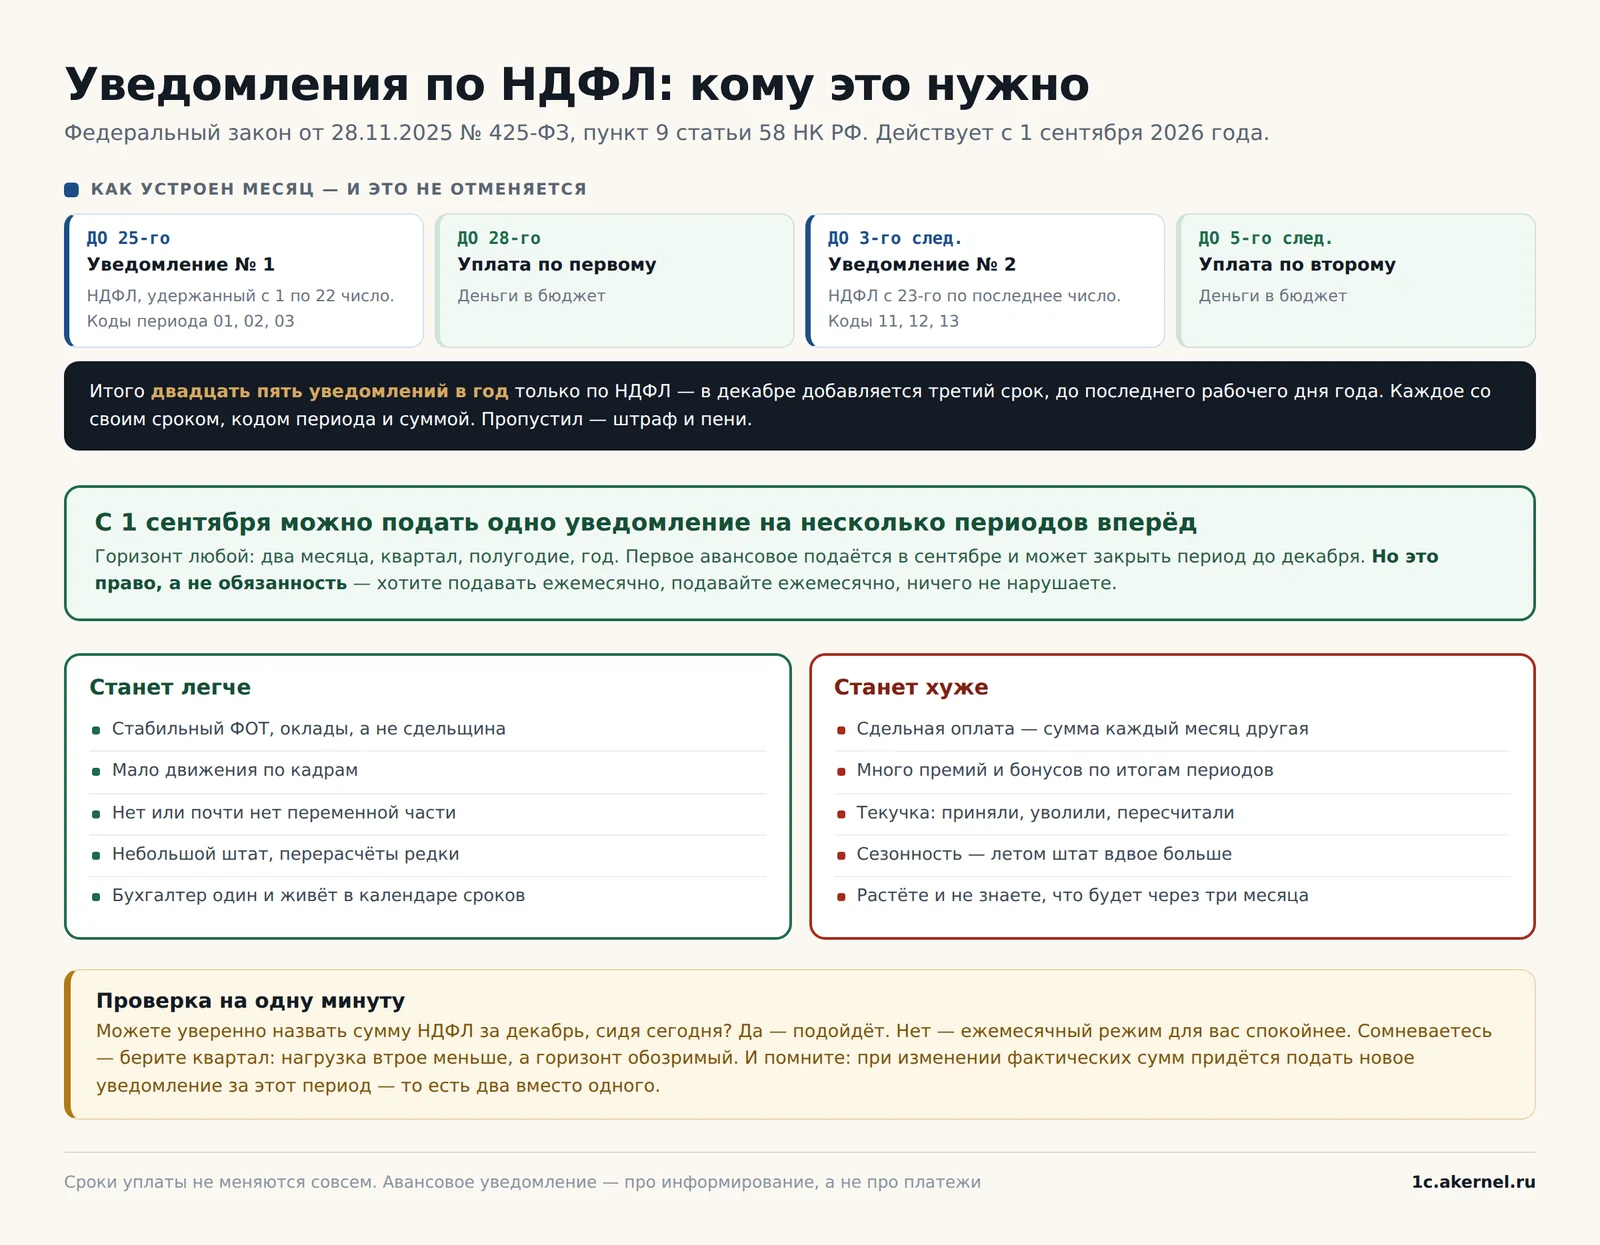
Плюс коды периодов, в которых регулярно путаются: 01, 02, 03 - за первую половину месяцев квартала; 11, 12, 13 - за вторую.
Итого двадцать четыре уведомления в год только по НДФЛ - по два на каждый месяц. Каждое со своим сроком, своим кодом периода и своей суммой. Пропустил - штраф и пени.
Вот этот поток и пытались разгрузить.
Что появилось 1 сентября
Теперь можно подать одно уведомление сразу на несколько будущих периодов.
Горизонт ограничен концом текущего календарного года. Внутри него - как хотите: два месяца, квартал, полугодие, все оставшиеся месяцы. А вот захватить январь следующего года одним документом с декабрем нельзя - следующий год начинается с чистого листа.
Из этого следует неочевидное: сколько месяцев вы реально закроете, зависит от того, когда подаете. В январе это до двенадцати месяцев, в сентябре - четыре, в ноябре - два. Так что «на год вперед» - это про январь, а не про любой момент.
Что попадает в такое уведомление: НДФЛ, удержанный за обе половины каждого месяца, и страховые взносы за каждый месяц периода.
Когда можно начать. Первое авансовое уведомление подается в сентябре - и может закрыть период с сентября по декабрь 2026 года. То есть прямо сейчас, если решите.
Главное: это право, а не обязанность
Вот ключевое, что теряется в новостных заголовках.
Подача авансового уведомления - добровольная. Никто не обязан переходить. Хотите подавать ежемесячно, как привыкли, - подавайте ежемесячно, ничего не нарушаете.
Почему я это подчеркиваю. Когда выходит новая возможность, у людей возникает ощущение, что "теперь надо так". Не надо. Это инструмент, и он подходит одним и не подходит другим.
Дальше разберу, кому именно.
Кому реально станет легче
Портрет компании, которой это подойдет, довольно четкий.
Стабильный фонд оплаты труда. Оклады, а не сдельщина. Сумма из месяца в месяц примерно одинаковая.
Мало движения по кадрам. Люди не приходят и не уходят каждый месяц.
Нет или почти нет переменной части. Премии если есть, то предсказуемые и регулярные, а не по итогам квартала непонятно какие.
Небольшой штат - там, где перерасчеты редки в принципе.
Бухгалтер один и загружен. Вот это, пожалуй, главный аргумент. Если человек ведет три организации и живет в календаре сроков, убрать оттуда двадцать позиций - реальное облегчение.
Типичный кандидат: небольшая компания или ИП с несколькими сотрудниками на окладах. Офис, услуги, аренда - там, где зарплата не пляшет.
Кому станет хуже
А вот обратная сторона, про которую пишут мало.
Если у вас меняющиеся суммы - авансовое уведомление создаст вам работу, а не уберет ее.
Потому что при превышении фактических сумм над заявленными придется подавать новое уведомление за соответствующий период. То есть вместо одного планового уведомления вы подадите сначала авансовое, а потом уточняющее. Два вместо одного.
Кому это грозит:
- сдельная оплата - сумма каждый месяц разная по определению;
- много премий и бонусов, особенно по итогам периодов;
- текучка - приняли, уволили, пересчитали;
- сезонность - летом штат вдвое больше, чем зимой;
- больничные и отпуска, которые заметно двигают суммы;
- растущая компания - вы просто не знаете, сколько будет через три месяца.
И отдельно - вопрос дисциплины. Подав уведомление на год вперед, легко про него забыть. А обязанность следить за расхождением остается. Ежемесячный ритм хоть и муторный, но он сам себе напоминание.
Мое практическое правило: если вы можете уверенно назвать сумму НДФЛ за декабрь, сидя в сентябре, - вам подойдет. Если не можете - не трогайте, ежемесячный режим для вас спокойнее.
Если суммы изменились
Механика на всякий случай.
И вот тут важная деталь, которая меняет всю картину: правило асимметричное.
Факт оказался БОЛЬШЕ заявленного - подаете новое уведомление за этот период. Оно заменяет ранее поданное в соответствующей части.
Факт оказался МЕНЬШЕ - подавать ничего не обязаны. Налоговая увидит фактические суммы из 6-НДФЛ и РСВ, лишнее вернется на единый счет в счет будущих платежей. Уточнить вы вправе, но не обязаны.
Отсюда живая тактика, которой я нигде не встречал. Если суммы у вас плавают, но плавают в известном коридоре - заявляйте по верхней границе. Тогда корректировать придется редко: вниз расхождение уточнения не требует.
Оговорюсь, что работает это не всегда: при текучке и премиях по итогам периода суммы чаще растут, чем падают, и никакой запас вас не спасет. Но для компании с сезонными колебаниями вокруг понятного уровня - вполне рабочий ход.
Из этого следуют две практические вещи.
Первая: за расхождением надо следить. Подали на год - и раз в месяц все равно сверяете факт с тем, что заявили. Автоматизма здесь нет.
Вторая: горизонт стоит выбирать по своей предсказуемости. Если сомневаетесь - берите квартал, а не год. Промежуточный вариант никто не запрещает, и он часто разумнее крайностей.
Квартал, кстати, для большинства и есть золотая середина: уже не двадцать пять подач в год, но и горизонт обозримый.
Чего это не меняет
Важные уточнения, чтобы не возникло ложных ожиданий.
Сроки уплаты не меняются. Совсем. Деньги перечисляются в те же даты, что и раньше. Авансовое уведомление - это про информирование, а не про платежи.
Суммы платить вперед не надо. Вы сообщаете, сколько предполагается, а платите по факту в свой срок.
Отчетность не отменяется. Расчеты сдаются как сдавались.
И ответственность за достоверность остается на вас. Заявили одно, а по факту другое и не уточнили - это ваш вопрос.
Что посмотреть в 1С
Практическая часть, и она короткая.
Первое: релиз конфигурации. Поддержка новой формы приходит с обновлением. На старом релизе ее просто нет - и это первое, что надо проверить, если собираетесь пользоваться.
Второе: что у вас с автоматическим формированием уведомлений. В типовых конфигурациях они формируются по данным учета. Посмотрите, как это настроено сейчас, прежде чем менять режим.
Третье: напоминания. Если перейдете на квартал или год - в календаре бухгалтера исчезнут двадцать напоминаний, которые раньше работали как страховка. Вместо них нужно одно: раз в месяц сверить факт с заявленным. Без этого переход превращается из облегчения в риск.
И четвертое, общее: это хороший повод посмотреть, актуален ли у вас релиз вообще. По моему опыту, компании, которые узнают о новой возможности из новостей, довольно часто обнаруживают, что до нее им еще обновляться.
Как решить за десять минут
Пять вопросов. Ответы дают решение.
- Можете назвать сумму НДФЛ за декабрь, сидя сегодня? Уверенно - да или нет.
- Сколько человек пришло и ушло за последние полгода? Если много - ежемесячный режим.
- Есть ли переменная часть в зарплате? Значительная - ежемесячный режим.
- Насколько загружен ваш бухгалтер? Если задыхается - в пользу перехода, но с осторожным горизонтом.
- Актуален ли релиз 1С? Если нет - начинать надо с этого.
Если сомневаетесь - берите квартал. Это снижает нагрузку втрое и оставляет обозримый горизонт. Максимальный горизонт - для тех, у кого зарплата не меняется годами, и таких меньше, чем кажется. И помните, что максимум зависит от месяца подачи: полные двенадцать месяцев закрываются только с января.
Если настраивать некому
Как вы помните, я айти-специалист: веду 1С для организаций, собираю и держу серверы.
Чем помогаем:
- обновляем конфигурацию до релиза, где новая форма поддерживается;
- проверяем, как у вас формируются уведомления и корректно ли подтягиваются данные;
- настраиваем напоминания - в том числе на ежемесячную сверку факта с заявленным;
- приводим в порядок кадровые и зарплатные данные, если расчет берется из них криво;
- берем 1С на сопровождение, чтобы обновления приходили вовремя, а не когда о них написали в новостях.
Подробнее про обслуживание: 1c.akernel.ru/services/it-podderzhka
Напишите, какая у вас конфигурация и какой релиз - скажу, есть ли у вас поддержка новой формы. Это пять минут и бесплатно)
А решение принимайте с бухгалтером. Мое дело - чтобы программа умела и то и другое)
Читайте также: Патент в 2027 году: лимит падает до 15 миллионов, ФСБУ 9/2025 и 10/2026 в 1С и Календарь дедлайнов 2026-2028.
Основание: Федеральный закон от 28.11.2025 № 425-ФЗ, пункт 9 статьи 58 НК РФ. Материал носит информационный характер - решения принимайте вместе со своим бухгалтером.


Комментарии
Комментариев пока нет. Будьте первым!