


Приветствую вас, коллеги!
Текст короткий, но срочный. Он для индивидуальных предпринимателей на патенте и для тех, кто их обслуживает.
Суть в одном предложении: с 1 января 2027 года лимит дохода для патента падает с 20 миллионов до 15. А проверять, попадаете вы или нет, надо было еще летом. Сейчас сентябрь, времени осталось три с половиной месяца - и этого хватит, если начать сегодня.
Разбираемся, что считать и где смотреть))
Сразу оговорюсь
Я айтишник, а не бухгалтер и не налоговый консультант. Моя часть работы - настроить учет в 1С так, чтобы цифры были видны вовремя и были правильными.
Поэтому дальше я разбираю механику: что за что цепляется, где смотреть в программе, к какой дате надо успеть. Решение по вашему конкретному случаю принимайте вместе со своим бухгалтером - у каждого своя ситуация, а цена ошибки тут измеряется сотнями тысяч.
Что происходит с лимитом
Началось это не сейчас. Основание - Федеральный закон от 28.11.2025 № 425-ФЗ, тот самый, которым подняли НДС до 22 процентов.
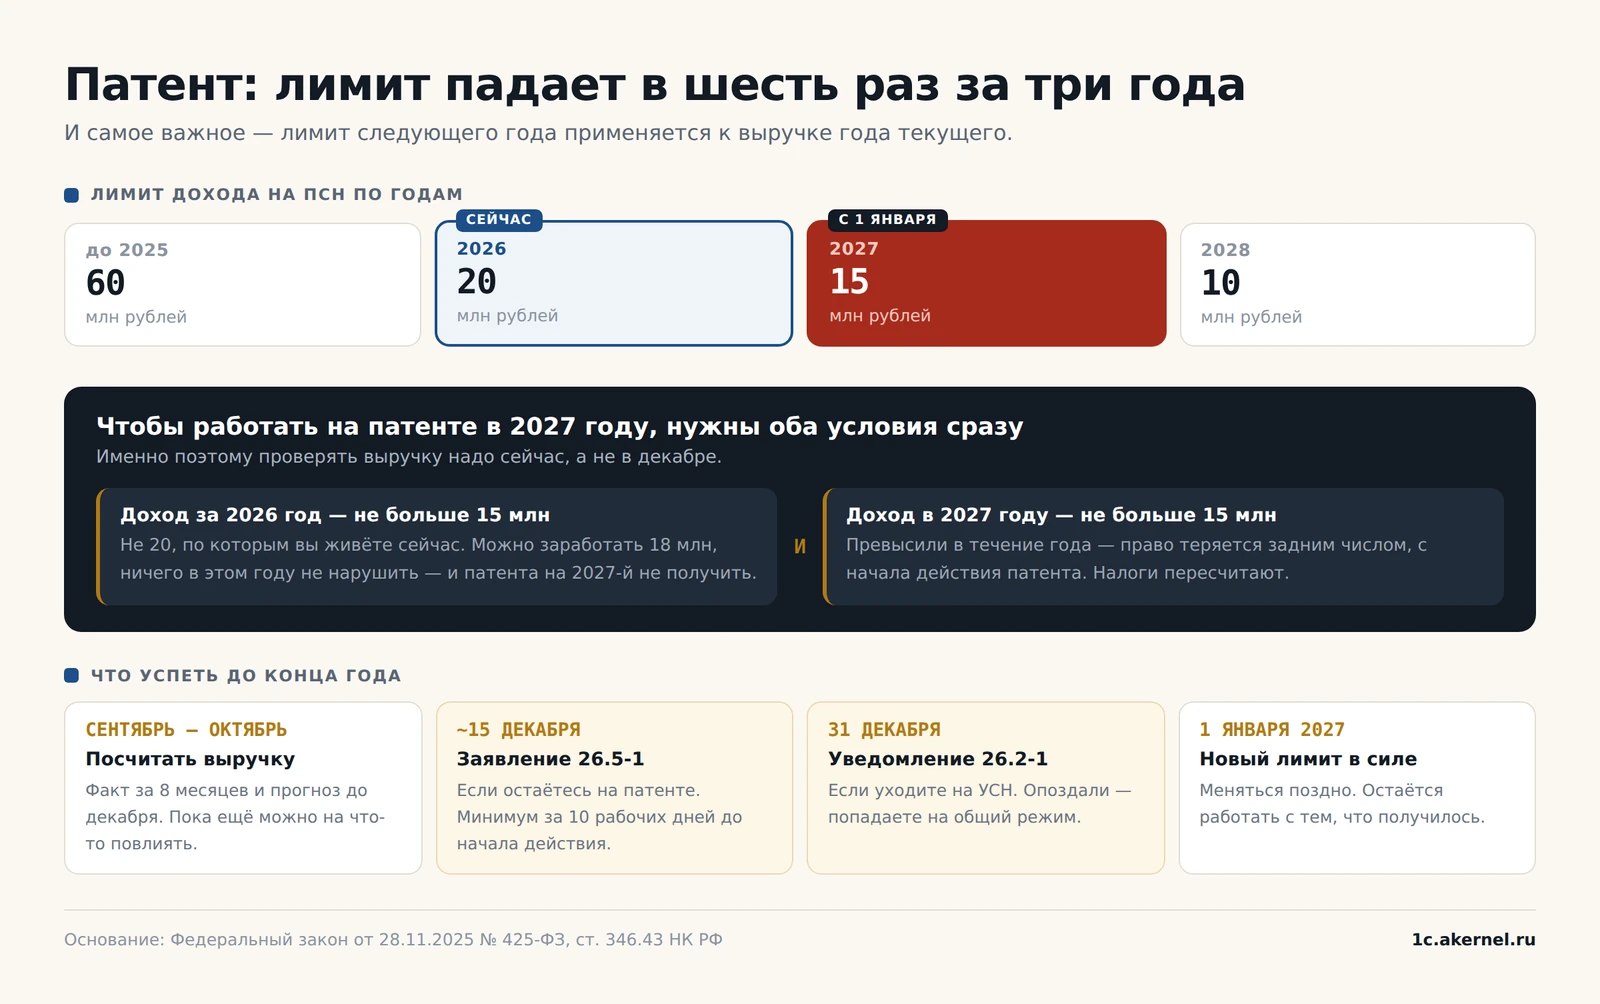
Лимит дохода для патента снижается ступенями:
| Год | Лимит дохода на ПСН |
|---|---|
| до 2025 включительно | 60 млн рублей |
| 2026 | 20 млн рублей |
| 2027 | 15 млн рублей |
| 2028 | 10 млн рублей |
Обратите внимание на масштаб: за три года лимит падает в шесть раз. Первую ступень - с 60 до 20 миллионов - многие прошли в январе этого года, и для части предпринимателей она стала неприятным сюрпризом.
Вторая ступень - в январе. И вот к ней еще можно подготовиться.
Заодно напомню: ограничение по работникам никуда не делось - не более 15 человек. И охранные услуги с 2026 года из патента убрали совсем, отдельным законом.
Главная ловушка: смотрят на прошлый год
Вот это самое важное во всей статье, и именно этого чаще всего не знают.
Условий два, и выполняться должны оба одновременно:
1. доход за предыдущий год не превысил лимит;
2. доход в текущем году не превышает лимит.
Разверну на пальцах. Чтобы работать на патенте в 2027 году, вам нужно, чтобы доход за 2026 год не превысил 15 миллионов. Не 20, по которым вы живете сейчас. Пятнадцать.
То есть лимит будущего года применяется к выручке года текущего.
И получается неочевидная вещь: вы можете спокойно уложиться в лимит 2026 года, заработав 18 миллионов, и при этом потерять право на патент в 2027-м. Формально в этом году вы ничего не нарушили. А патент на следующий год вам просто не выдадут.
Вот из-за этой асимметрии люди и попадают. Смотрят на действующий лимит, видят запас, расслабляются - а считать надо было по следующему.
Почему проверять надо в сентябре, а не в декабре
Потому что в декабре вы уже ничего не измените.
Сейчас начало сентября. Год прошел на две трети. Вы можете взять фактическую выручку за восемь месяцев, прикинуть остаток года и увидеть, куда идете. И если видите, что к декабрю выходите за 15 миллионов - у вас есть время что-то с этим сделать.
Что именно можно сделать - вопрос к бухгалтеру, вариантов несколько, и все они законные: планирование сроков закрытия работ, сроков получения оплат, распределение между режимами при совмещении.
А в декабре останется только зафиксировать факт и подавать уведомление о переходе на другой режим.
Разница между "узнал в сентябре" и "узнал в декабре" - это разница между управляемой ситуацией и свершившимся фактом.
Авансы: где чаще всего пробивают лимит
Отдельно, потому что тут спотыкаются даже аккуратные.
В лимит входит все, что вам поступило. Не то, что вы заработали по закрытым актам, а именно поступления:
- деньги на счет и в кассу;
- авансы и предоплаты;
- оплата в натуральной форме;
- зачеты взаимных требований.
Ключевое - авансы. Классическая ситуация: клиент в конце декабря переводит предоплату за работы, которые вы будете делать в январе. Работа - следующего года. А доход засчитается в декабрь, и лимит пробьется в текущем году.
Человек искренне уверен, что уложился, потому что мыслит закрытыми актами. А считается по деньгам.
Так что если у вас в конце года традиционно приходят крупные предоплаты - это первое место, куда надо посмотреть.
Что будет, если слетите
По-честному, без запугивания.
Если превысили лимит в течение года - право на патент теряется, причем задним числом, с начала действия патента. Налоги пересчитываются по общей системе или по упрощенке, если она у вас была параллельно. Пересчет за уже прошедшие месяцы - это и доплата, и пени.
Если не проходите по прошлому году - патент на новый год вам просто не выдадут. Работаете на том режиме, который остался.
А вот с НДС - хорошая новость, и она свежая. По 425-ФЗ порог освобождения для упрощенки должен был падать теми же ступенями: 20 миллионов в 2026-м, 15 в 2027-м, 10 в 2028-м. Это снижение отменили - Федеральный закон от 04.07.2026 № 228-ФЗ заморозил порог на 20 миллионах до 2029 года включительно.
Что это значит на практике. Слетели с патента с выручкой, скажем, 17 миллионов, перешли на упрощенку - плательщиком НДС вы при этом не становитесь. Порог по НДС теперь выше, чем лимит патента, и это тот редкий случай, когда две реформы сыграли в вашу пользу.
Но расслабляться рано, и вот почему. С 2030 года снижение возобновляется: 15 миллионов, потом 10. А если вы совмещаете патент и упрощенку, доходы по обоим режимам для порога по НДС складываются - и запас съедается быстрее, чем кажется по одному режиму.
Так что сценарий с НДС остается на столе, просто он теперь не про 15 миллионов, а про 20. И если по итогам года он у вас все-таки наступает - вот тут моя часть работы начинается. Настроить в 1С учет с НДС с нуля, когда его никогда не было, - отдельная задача: счета-фактуры, книга покупок и продаж, входящий налог, вычеты, ежеквартальная отчетность. Делать ее в январе под давлением - не лучшая идея.
Что посмотреть в 1С за десять минут
Практическая часть. Открывайте программу и смотрите три вещи.
Первое: фактическая выручка с начала года. Именно поступления, а не отгрузки. Отчет по движению денежных средств или анализ доходов по патенту - в зависимости от вашей конфигурации.
Второе: если совмещаете патент и упрощенку - как разделены доходы. Вот тут регулярно находится беспорядок. Часть поступлений не отнесена ни к какому режиму или отнесена не туда, и реальная картина по патенту отличается от той, что видно в отчете. Пока это не приведено в порядок, любой расчет лимита - гадание.
Третье: прогноз до конца года. Возьмите фактическую выручку за восемь месяцев, разделите на восемь, умножьте на двенадцать. Грубо, но достаточно, чтобы понять, в какой вы зоне. Если получилось больше 13-14 миллионов - садитесь считать точно, вы близко к границе.
Типичная картина, которую я вижу постоянно: у предпринимателя стоит 1С, но раздельный учет по режимам настроен наполовину, часть операций заводится руками, и отчет по доходам показывает не то, что есть на самом деле. Человек живет с ощущением, что до лимита далеко - а когда цифры приводят в порядок, оказывается, что запас в два раза меньше.
Разбор такой ситуации занимает несколько часов. Последствия ошибки - десятки и сотни тысяч рублей доначислений.
Три сценария и что делать в каждом
Сценарий первый: по прогнозу выходит меньше 13 миллионов.
Спокойно работаете дальше. В декабре подаете заявление на патент 2027 года, ничего не меняется. Но выручку до конца года все равно держите на контроле - авансы приходят внезапно.
Сценарий второй: по прогнозу 13-16 миллионов, вы у самой границы.
Это самая нервная зона, и тут нужен точный расчет, а не прикидка. Садитесь с бухгалтером, считаете помесячно, смотрите на планируемые крупные поступления. И решаете: удерживаться в лимите или спокойно готовить переход. Оба варианта нормальные, плохо только одно - пустить на самотек и узнать по факту.
Сценарий третий: явно выходите за 15 миллионов.
Патента в 2027 году не будет, это уже данность. Значит, задача другая: подготовиться так, чтобы январь не стал катастрофой. Выбрать режим, подать уведомление вовремя, настроить учет заранее. Если добавляется НДС - тем более заранее, потому что первый квартал по новым правилам наступит быстро.
Календарь дат
Держите на виду.
До 31 декабря 2026 - подать уведомление о переходе на упрощенку с 2027 года по форме 26.2-1, если патента больше не будет. Опоздали - попадаете на общий режим со всеми его радостями. Смотрите на последний рабочий день декабря, а не на 31 число календаря.
Примерно до середины декабря 2026 - подать заявление на патент 2027 года по форме 26.5-1, если остаетесь на патенте. Заявление подается минимум за 10 рабочих дней до начала действия патента.
Декабрь 2026 - последний месяц, когда еще видно фактическую выручку и можно что-то успеть.
1 января 2027 - новый лимит 15 миллионов вступает в силу.
Обратите внимание, что обе декабрьские даты - в одном месяце, и это самый занятой месяц в году. Готовить документы в последнюю неделю декабря - традиция плохая.
Если считать некому
Как вы помните, я айти-специалист: веду 1С для организаций и предпринимателей, настраиваю серверы.
Чем помогаем:
- приводим в порядок раздельный учет при совмещении патента и упрощенки, чтобы отчет по доходам показывал реальную картину, а не приблизительную;
- настраиваем контроль лимита - чтобы вы видели приближение к границе заранее, а не узнавали о превышении по факту;
- готовим базу к работе с НДС, если по итогам года он у вас появляется: настройка учета, счета-фактуры, книги покупок и продаж, отчетность;
- обновляем конфигурацию до актуального релиза - изменения по реформе приходят с обновлениями, на старом релизе их просто нет;
- сдаем в аренду серверы с поддержкой, если 1С тормозит и работать в ней некомфортно.
Подробнее про обслуживание: 1c.akernel.ru/services/it-podderzhka
Напишите, какая у вас конфигурация и совмещаете ли вы режимы - подскажу, где в вашей программе смотреть доход по патенту. Бесплатно)
И еще раз: считайте сейчас, а не в декабре. В декабре останется только констатировать.
Читайте также: ФСБУ 9/2025 и 10/2026 в 1С - что еще проверить в базе до конца года.
Основание: Федеральный закон от 28.11.2025 № 425-ФЗ, статья 346.43 НК РФ. Порог освобождения от НДС на упрощенке сохранен на уровне 20 млн рублей Федеральным законом от 04.07.2026 № 228-ФЗ. Охранные услуги исключены из ПСН Федеральным законом от 29.09.2025 № 359-ФЗ. Материал носит информационный характер, решения принимайте вместе со своим бухгалтером.


Комментарии
Комментариев пока нет. Будьте первым!