


Коллеги, привет!
Сразу оговорюсь: я айтишник, а не бухгалтер. Моя часть здесь — про базу: что смотреть, что готовить, где будут грабли при переходе. Трактовку самих стандартов обязательно сверяйте со своим бухгалтером или аудитором, там есть тонкости, которые решает специалист по учёту, а не по серверам.
А теперь к делу. Про сами ФСБУ пишут сейчас все бухгалтерские порталы. Про то, что при этом делать в базе — почти никто. Вот эту дырку и закрываем))
Что случится 1 января 2027
С отчётности за 2027 год отменяются два документа, по которым страна считала доходы и расходы больше двадцати пяти лет:
- ПБУ 9/99 «Доходы организации» — приказ Минфина от 06.05.1999 № 32н;
- ПБУ 10/99 «Расходы организации».
Заодно уходит ПБУ 2/2008 «Учёт договоров строительного подряда» — приказ от 24.10.2008 № 116н.
Вместо них — два новых федеральных стандарта. Это не косметика и не переименование. Меняются сами принципы: когда доход считается полученным, из чего складывается выручка, как классифицируются расходы.
Два стандарта: номера, даты, что отменяют
Чтобы было к чему апеллировать, когда бухгалтерия спросит «а с чего ты взял».
ФСБУ 9/2025 «Доходы»
Приказ Минфина от 16.05.2025 № 56н, зарегистрирован Минюстом 08.08.2025.
Обязателен с отчётности за 2027 год. Добровольно применять можно уже с 2026.
ФСБУ 10/2026 «Расходы»
Приказ Минфина от 24.04.2026 № 53н, зарегистрирован Минюстом 01.07.2026.
Обязателен с отчётности за 2027 год.
Важный момент про связку: кто применяет ФСБУ 9/2025, тот обязан применять и ФСБУ 10/2026. Симметрия. Нельзя перейти на новые доходы и оставить старые расходы.
Отдельно: организации, у которых обязательный аудит, могут вместо ФСБУ 9/2025 применять МСФО (IFRS) 15. Это выбор, и его надо делать осознанно.
Доходы: контроль вместо права собственности
Вот главное изменение, из которого растёт всё остальное.
Раньше выручка признавалась в момент перехода права собственности. Отгрузили, право перешло — признали доход. Просто и привычно.
Теперь критерий другой: передача контроля над продукцией. Контроль — это возможность определять способ использования переданного и получать от него экономические выгоды.
В большинстве обычных сделок момент совпадёт: отгрузили, покупатель распоряжается товаром, контроль передан. Но не везде. Там, где право собственности и фактический контроль расходятся — а это отсрочки, особые условия договоров, длительные проекты — момент признания дохода сдвинется.
И вот тут начинается работа с базой, потому что момент признания выручки — это не абстракция, это конкретная проводка конкретной датой.
Три новшества, которые поменяют проводки
Разберу то, что заденет учёт сильнее всего.
Первое: выручка признаётся по мере передачи контроля.
Раньше такой подход применялся только в строительстве по ПБУ 2/2008. Теперь он общий. Длительные договоры на услуги и работы можно признавать частями, по мере выполнения, а не одним махом в конце.
Второе: скидки учитываются при оценке выручки.
Не отдельной проводкой потом, а сразу в оценке. Если по договору покупатель получит скидку при выполнении условий — это надо учесть в момент признания выручки, а не когда скидка фактически предоставлена.
Третье: рассрочка больше 12 месяцев требует дисконтирования.
Выручка признаётся с учётом временной стоимости денег. Продали в рассрочку на два года — часть суммы это выручка, часть процентный доход, который начисляется постепенно. Договоры короче 12 месяцев это не затрагивает.
Плюс отдельно: неденежные расчёты — бартер, взаимозачёты, оплата не деньгами — оцениваются по справедливой стоимости, а не по номиналу.
Расходы: затраты и расходы теперь разные вещи
В ФСБУ 10/2026 вводится разделение, которого в ПБУ 10/99 не было в явном виде.
Затраты — уменьшение капитала, которое капитализируется в стоимость актива. Пошло в стоимость запасов, основных средств, незавершёнки.
Расходы — то, что уменьшает финансовый результат периода.
Одно перетекает в другое, но это разные состояния, и учитываются они по-разному.
Плюс перестроена классификация: расходы по обычной деятельности, куда теперь входят и коммерческие с управленческими, и прочие расходы — убытки, корректировки оценок.
Для признания расхода нужны три условия одновременно: подтверждённое обязательство, уверенность в уменьшении экономических выгод и определимая величина.
Кого зацепит сильнее всех
По моим прикидкам, порядок такой.
Сильнее всего:
- строительство и подряд — у них отменяется отдельное ПБУ 2/2008, всё переезжает в общий стандарт;
- услуги с длительными договорами — абонентское обслуживание, сопровождение, лицензии на период. Признание частями вместо разового;
- компании, работающие со скидками и бонусными программами — ретро-бонусы, накопительные скидки, условия по объёму;
- продажи в рассрочку дольше года — появляется дисконтирование и процентный доход.
Средне: оптовая торговля со сложными договорами и отсрочками, лизинг, аренда.
Слабее: розница за наличные, простые сделки «отгрузил — оплатили», микробизнес на упрощённом учёте.
Если вы в первой группе — начинать надо было ещё вчера. Если в последней — всё равно надо, но спокойнее.
Поблажки для упрощённого учёта
Для тех, кто ведёт упрощённый бухучёт, сделали послабления. Разрешено:
- признавать выручку кассовым методом;
- учитывать скидки как расходы периода, а не в оценке выручки;
- не заниматься дисконтированием;
- не оценивать неденежные расчёты по справедливой стоимости.
Если вы имеете право на упрощённый учёт — проверьте это первым делом. Половина головной боли отпадёт сразу.
Есть и переходные упрощения для всех: можно не пересчитывать договоры, завершённые в 2025 году, использовать фактические суммы скидок и не пересчитывать сравнительные показатели.
Было и стало: коротко в таблице
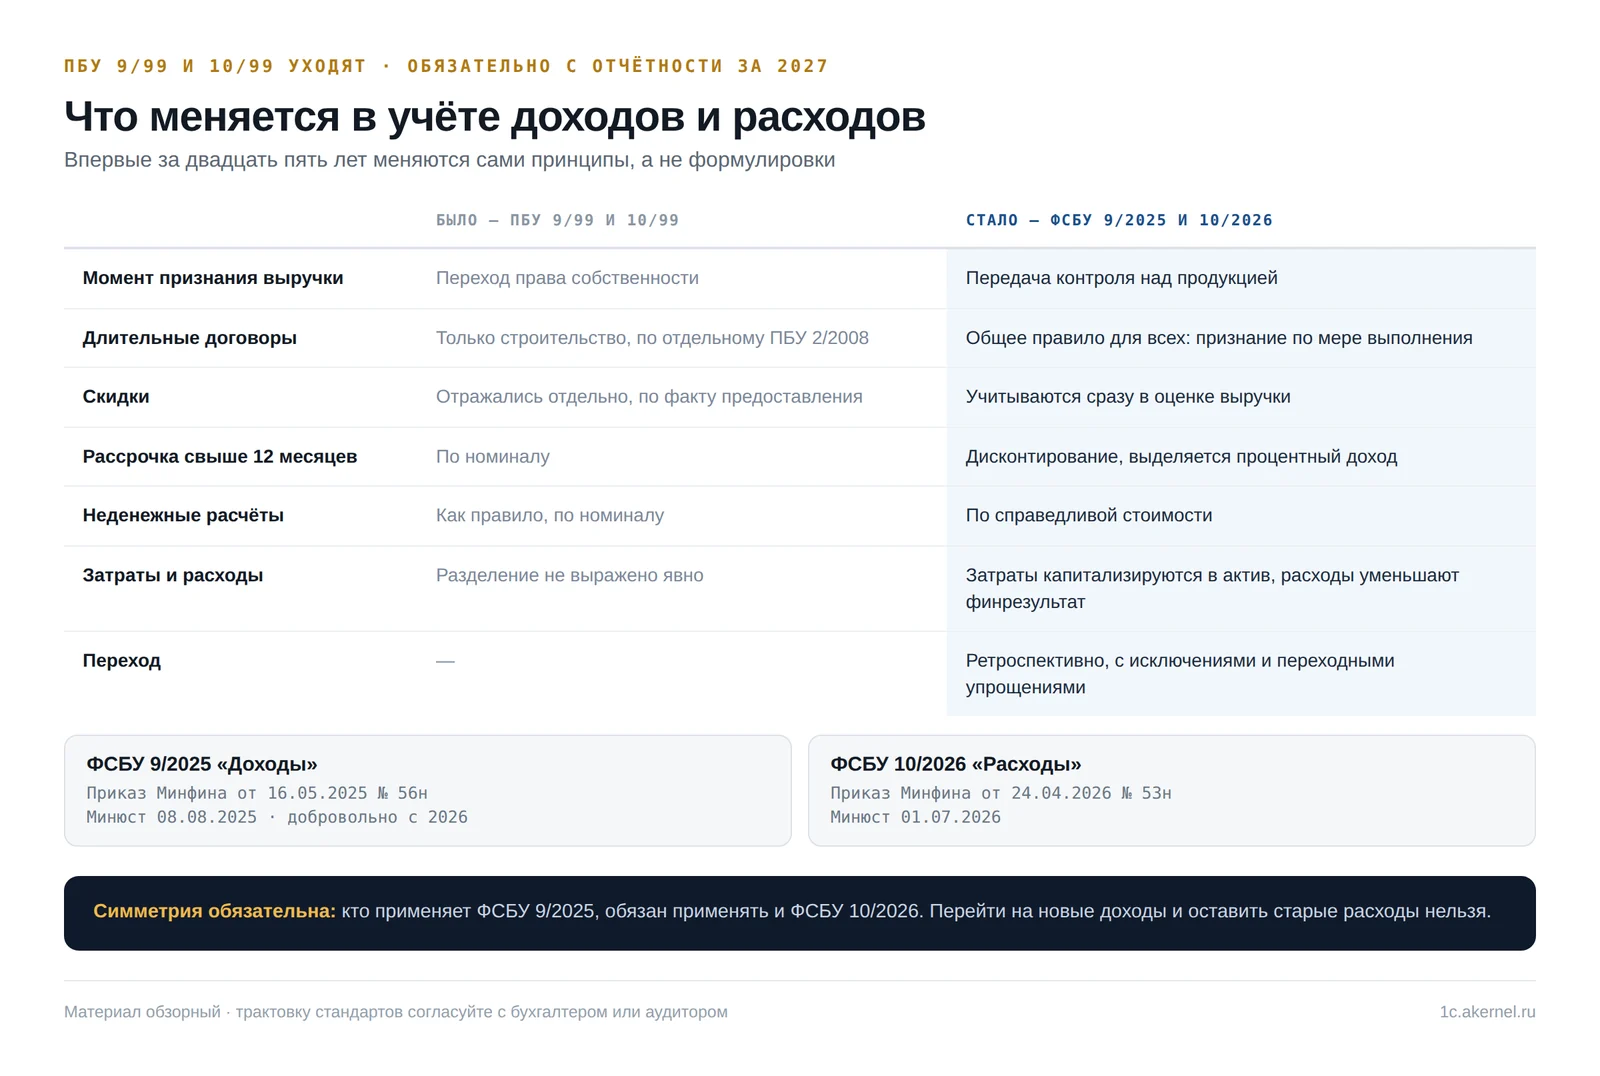
Чтобы держать перед глазами.
| Что | ПБУ 9/99 и 10/99 | ФСБУ 9/2025 и 10/2026 |
|---|---|---|
| Момент признания выручки | Переход права собственности | Передача контроля над продукцией |
| Длительные договоры | Только строительство, по ПБУ 2/2008 | Общее правило для всех: признание по мере выполнения |
| Скидки | Отражались отдельно, по факту предоставления | Учитываются сразу в оценке выручки |
| Рассрочка свыше 12 месяцев | По номиналу | Дисконтирование, выделяется процентный доход |
| Неденежные расчёты | Как правило, по номиналу | По справедливой стоимости |
| Затраты и расходы | Разделение не выражено явно | Затраты капитализируются, расходы уменьшают финрезультат |
| Классификация расходов | По обычным видам и прочие | Перестроена: коммерческие и управленческие внутри обычной деятельности |
| Переход | — | Ретроспективно, с исключениями |
Частые вопросы коротко
Можно ли перейти на новые правила уже сейчас, с 2026 года?
ФСБУ 9/2025 разрешает добровольное применение с 2026 года. Но помните про симметрию: применяете новые доходы — обязаны применять и новые расходы. Досрочный переход имеет смысл, если вы и так перестраиваете учёт и хотите сделать это один раз, а не дважды.
У нас простая розница, оптовых договоров нет. Нас это вообще касается?
Касается, но мягче всех. В простых сделках «отгрузил — оплатили» момент передачи контроля совпадает с переходом права собственности, и по факту в проводках почти ничего не изменится. Но учётную политику обновить всё равно придётся, и проверить право на упрощённый учёт стоит.
Мы на УСН. Нам-то что?
ФСБУ — это бухгалтерский учёт, он не про налоговый режим. Если вы ведёте бухучёт — а юрлица ведут его независимо от режима налогообложения — стандарты вас касаются. ИП, освобождённые от бухучёта, могут выдохнуть.
Нужно ли что-то менять в налоговом учёте?
Нет, ФСБУ регулируют только бухгалтерский. Но расхождения между бухгалтерским и налоговым учётом вырастут, и в базе это отразится на постоянных и временных разницах. Ещё один аргумент проверить аналитику заранее.
Что будет, если ничего не делать?
Отчётность за 2027 год окажется составлена не по действующим стандартам. Для компаний с обязательным аудитом это прямой путь к модифицированному аудиторскому заключению. Для остальных — вопросы при любой проверке отчётности и риски по статье 15.11 КоАП за грубое нарушение правил бухучёта.
У нас база на релизе двухлетней давности. Успеем?
Успеете, если начнёте сейчас. Обновление базы с доработками — это отдельный проект на неделю-другую, а не «нажать кнопочку». В декабре у подрядчиков очередь, в январе будет поздно.
Кто должен принимать решения — бухгалтер или программист?
Бухгалтер решает, как трактовать стандарт и какие упрощения применять. Программист делает так, чтобы база это умела: аналитика, настройки, при необходимости доработки. Работает только в связке. Попытка переложить решения на 1С-специалиста заканчивается тем, что настроено технически правильно, а по существу не то.
Что сейчас с поддержкой в 1С
Здесь я скажу честно, как есть на сентябрь 2026.
Стандарты приняты, даты известны, но поддержка в конфигурациях выходит постепенно. Фирма 1С добавляет механизмы релизами по мере приближения к сроку — так было со всеми предыдущими ФСБУ, так будет и с этими.
Что из этого следует практически:
Не надо ждать, что в декабре выйдет релиз и всё само перестроится. Не перестроится. Программа даст вам инструменты, но настройки учётной политики, разбор договоров и решения по признанию выручки останутся вашей работой.
Следите за релизами и материалами на ИТС. Там появляются и описания механизмов, и методические рекомендации по переходу. Это первоисточник, а не пересказы.
Проверьте свой релиз конфигурации прямо сейчас. Если база не обновлялась пару лет — вы не получите новые механизмы, когда они выйдут, пока не обновитесь. А обновление базы с доработками, как я уже писал, само по себе проект.
Что готовить прямо сейчас, не дожидаясь релизов
Вот главная мысль всего текста.
Подготовка к переходу происходит не в программе, а в данных и договорах. И вот это можно и нужно делать уже сейчас, пока есть время.
Первое: разобрать договоры. Выделить те, где момент передачи контроля не совпадает с переходом права собственности. Длительные, с особыми условиями, с этапами. Именно они дадут расхождения.
Второе: собрать все схемы скидок. Ретро-бонусы, накопительные, за объём, за срок оплаты. По каждой понять, как она будет учитываться в оценке выручки.
Третье: найти рассрочки дольше 12 месяцев. Их придётся дисконтировать. Составьте список сейчас, пока их немного и они на виду.
Четвёртое: посмотреть на аналитику в базе. Хватает ли текущей детализации, чтобы разделить выручку по новым правилам? Часто оказывается, что нужного разреза просто нет, и его надо добавлять — а это уже доработка, которая делается не за день.
Пятое: проверить классификацию расходов. Как у вас сейчас разделены расходы по обычной деятельности и прочие. Совпадает ли это с новой структурой.
Шестое: обновить конфигурацию до актуального релиза, чтобы быть готовым принять механизмы, когда они выйдут.
Первые пять пунктов — это работа бухгалтера и вашего 1С-специалиста вместе. И она не делается в последнюю неделю декабря.
Ретроспектива: почему это не переключение галочки
Отдельно про то, что многих удивит.
ФСБУ 10/2026 требует ретроспективного применения — то есть пересчёта предыдущих периодов так, как будто новые правила действовали всегда. Исключение: если достоверно оценить невозможно, разрешено перспективное применение.
Что это значит на практике: вам мало начать работать по-новому с 1 января. Придётся ещё и пересчитать сравнительные показатели.
Именно поэтому подготовка нужна осенью, а не в январе. В январе вы будете уже в новом периоде и одновременно разбираться с прошлым.
Хорошая новость: переходные упрощения, о которых я писал выше, часть этой работы снимают. Но воспользоваться ими надо осознанно и зафиксировать выбор в учётной политике.
План на осень
Как я бы это разложил по месяцам.
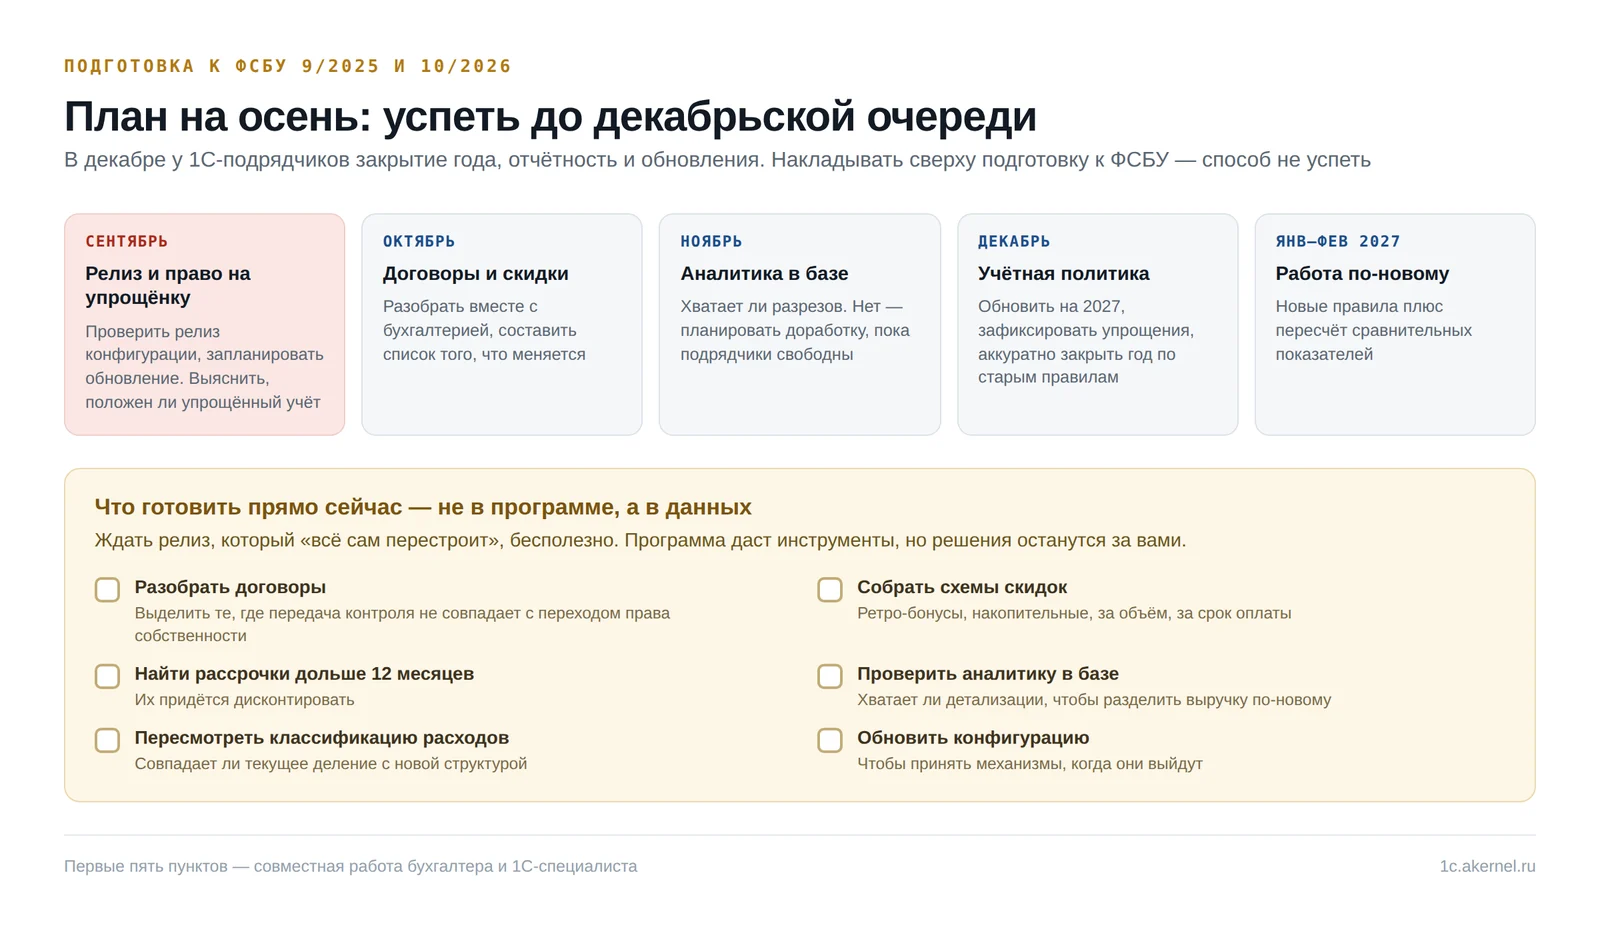
Сентябрь. Проверить релиз конфигурации, запланировать обновление, если база старая. Определить, имеете ли вы право на упрощённый учёт.
Октябрь. Разобрать договоры и схемы скидок вместе с бухгалтерией. Составить список того, что меняется.
Ноябрь. Оценить, хватает ли аналитики в базе. Если нет — планировать доработку, пока подрядчики свободны.
Декабрь. Обновить учётную политику на 2027 год, зафиксировать выбранные упрощения, закрыть год по старым правилам аккуратно.
Январь-февраль 2027. Работа по новым правилам, пересчёт сравнительных показателей.
И ключевое: в декабре у всех 1С-подрядчиков будет очередь. Закрытие года, отчётность, обновления — это и так самый горячий сезон. Накладывать на него ещё и подготовку к ФСБУ — гарантированный способ не успеть.
Если нужна помощь
Как вы помните, я айти-специалист: собираю и настраиваю серверы, веду 1С для организаций. По ФСБУ работаем в связке с бухгалтерией клиента: они отвечают за трактовку стандарта, мы — за то, чтобы база это умела.
Чем помогаем:
- проверяем и обновляем конфигурацию до релиза с поддержкой новых механизмов, разбираемся с доработками — это обновление 1С;
- смотрим аналитику в базе — хватает ли разрезов, чтобы разделить выручку и расходы по новым правилам;
- дорабатываем то, чего не хватает — если нужного разреза нет, добавляем: разработка под задачу;
- настраиваем учётную политику в программе под решения, которые приняла ваша бухгалтерия;
- сопровождаем закрытие года и переход, чтобы январь не превратился в аврал.
Подробнее про сопровождение 1С: 1c.akernel.ru/services/podderzhka-1s
Напишите, какая у вас конфигурация и релиз — подскажу, что смотреть в первую очередь)
Нормативка
- Приказ Минфина России от 16.05.2025 № 56н — ФСБУ 9/2025 «Доходы»
- Приказ Минфина России от 24.04.2026 № 53н — ФСБУ 10/2026 «Расходы»
- ПБУ 9/99 «Доходы организации» — приказ Минфина от 06.05.1999 № 32н (утрачивает силу)
- ПБУ 2/2008 «Учёт договоров строительного подряда» — приказ от 24.10.2008 № 116н (утрачивает силу)
Материал носит обзорный характер и подготовлен с точки зрения подготовки информационной базы. Трактовку положений стандартов согласуйте с вашим бухгалтером или аудитором.
Читайте также: Какой сервер нужен под 1С и 1С тормозит: диагностика за 30 минут.


Комментарии
Комментариев пока нет. Будьте первым!